
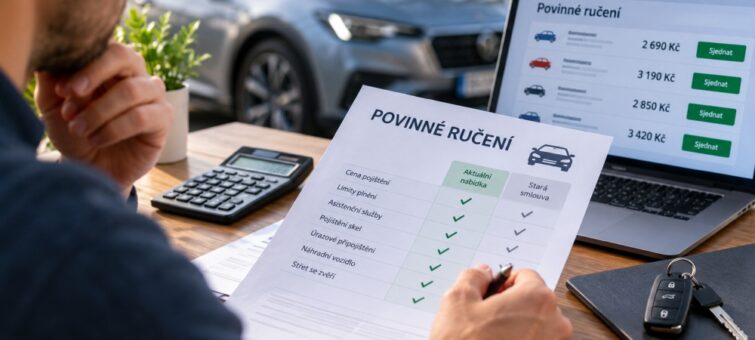
Povinné ručení se vyplatí jednou ročně zkontrolovat. Stará smlouva může být dražší i hůře nastavená
Povinné ručení patří mezi výdaje, které řada motoristů příliš neřeší. Pojistku sjednají při nákupu automobilu a poté každý rok jednoduše zaplatí částku předepsanou pojišťovnou. Jenže nabídky pojišťoven i potřeby samotného řidiče se postupem času mění. Několik let stará smlouva proto nemusí být výhodná cenou ani rozsahem krytí.
Podle údajů srovnávače Kalkulátor.cz může motorista, který přibližně šest let svou pojistku neporovnal s aktuální nabídkou, přeplácet v průměru zhruba 1 500 korun ročně. Neznamená to však, že je nutné každý rok měnit pojišťovnu. Smysl má především pravidelně zjistit, co za své peníze skutečně dostáváte.
Stará pojistka nemusí odpovídat současnému trhu
Cenu povinného ručení ovlivňuje řada faktorů. Patří mezi ně například typ a parametry automobilu, věk a bydliště řidiče, jeho předchozí škodní průběh nebo zvolené limity pojistného plnění. Každá pojišťovna navíc jednotlivá rizika vyhodnocuje jiným způsobem a své cenové modely postupně upravuje.
Pojistka, která byla výhodná před pěti či šesti lety, proto dnes nemusí patřit mezi nejlepší možnosti. Pokud by motorista skutečně platil o zmíněných 1 500 korun ročně více a rozdíl by přetrvával dalších pět let, jednalo by se celkem o 7 500 korun.
Takový výpočet je samozřejmě pouze orientační. Konkrétní rozdíl závisí na řidiči, automobilu i nabídce jednotlivých pojišťoven. Nejlevnější povinné ručení navíc nemusí být automaticky nejlepší. Důležité jsou také limity, asistence a podmínky případných připojištění.
U limitů není dobré hledět jen na zákonné minimum
Od dubna 2024 platí u povinného ručení minimální zákonný limit pojistného plnění 50 milionů korun. V případě újmy na zdraví nebo úmrtí se limit vztahuje na každého poškozeného, zatímco u škody na majetku připadá na jednu škodní událost bez ohledu na počet poškozených.
Zákonné minimum však nemusí být v každé situaci ideální rezervou. Při závažné dopravní nehodě, při které dojde ke zranění více osob nebo k poškození několika drahých automobilů či dalšího majetku, mohou náklady rychle narůstat.
Proto stojí za zvážení také vyšší limity. Rozdíl v ceně pojistného přitom nemusí být úměrný výrazně vyššímu krytí. Při porovnávání nabídek je tedy vhodné sledovat nejen roční cenu, ale také to, jak vysokou škodu je pojišťovna připravena uhradit.
Zkontrolujte skla, asistenci i další připojištění
Důvodem k prověření starší smlouvy nemusí být pouze cena povinného ručení. Za poslední roky výrazně vzrostla technická složitost automobilů i náklady na některé opravy.
Typickým příkladem jsou čelní skla. U moderních vozů mohou být spojena s kamerami, senzory, vyhříváním nebo další elektronikou. Dříve sjednaný limit pojištění skel proto nemusí na současnou cenu výměny stačit.
Podobně je dobré podívat se na asistenční služby. Rozdíly mohou být například v maximální ceně či vzdálenosti odtahu, zajištění náhradního vozidla nebo pomoci při poruše v zahraničí.
Prověřit se vyplatí rovněž připojištění střetu se zvěří, živelných událostí nebo poškození skel. U každého z nich je důležité vědět nejen to, zda je ve smlouvě uvedeno, ale také jaké má limity, výluky a případnou spoluúčast.
Změnit se mohlo i to, jak automobil používáte
Pojistka by měla odpovídat také současnému způsobu používání vozu. Automobil, se kterým majitel před několika lety jezdil pouze příležitostně, může dnes sloužit ke každodennímu dojíždění nebo pravidelným cestám do zahraničí.
Právě při delších cestách mohou být důležité kvalitnější asistenční služby. Odtah ze zahraničí, náhradní automobil nebo další pomoc mohou v případě poruchy představovat podstatně větší hodnotu než několik stokorun ušetřených na ročním pojistném.
Při pravidelné kontrole smlouvy proto dává smysl porovnat nejen cenu, ale celý balíček služeb. Pokud levnější nabídka výrazně omezuje asistenci nebo má nižší limity, nemusí ve výsledku znamenat skutečnou úsporu.
Na kontrolu myslete před výročím smlouvy
Nejpraktičtější je povinné ručení prověřit s dostatečným předstihem před výročím pojistné smlouvy. Pokud chce klient smlouvu ukončit ke konci pojistného období, výpověď musí být druhé straně doručena nejpozději šest týdnů před jeho skončením. Při pozdějším doručení zpravidla pojištění skončí až na konci následujícího pojistného období.
Existují také další možnosti ukončení smlouvy. Do dvou měsíců od jejího uzavření ji lze vypovědět s osmidenní výpovědní dobou. Výpověď je možná rovněž do tří měsíců od oznámení pojistné události, kdy činí výpovědní doba jeden měsíc. Samostatná pravidla se uplatňují také při změně výše pojistného.
Jednou ročně si proto stojí za to najít několik minut a současné povinné ručení zkontrolovat. Výsledkem nemusí být změna pojišťovny. Motorista ale získá přehled, zda jeho smlouva stále odpovídá cenám na trhu, hodnotě a způsobu používání automobilu i rozsahu ochrany, který od pojištění očekává.
Zdroj/foto: Michal Hoblík, Kalkulátor.cz
Podobné příspěvky
Chcete ostré kombi? Počkejte si na Peugeot ...
Koncept zazářil na letošním zářijovém autosalonu v Ženevě. Do prodeje se dostane již letos v březnu.

Není leasing jako leasing. Na co si dát poz...
Jen málokdo si může dovolit zaplatit za auto najednou a z vlastní kapsy. Většina lidí sáhne po leasingu nebo po
O Autorovi

Redakce
Redakce magazínu Moto & CARs sleduje dění ve světě automobilů a motocyklů a přináší čtenářům aktuální novinky, zajímavosti, testy i praktické rady. Naším cílem je poskytovat kvalitní obsah pro všechny příznivce jedné i dvou stop. Máte tip na zajímavé téma, článek nebo zájem o spolupráci či inzerci? Neváhejte nás kontaktovat.